

Il gruppo basilese che controlla Autogrill conferma gli obiettivi di medio termine malgrado la guerra in Iran, e l’equity free cash flow sale a 294 milioni. L’effetto cambi però toglie il 3,4% ai ricavi dei nove mesi e diversi analisti si aspettano che i target annuali 2026 vengano mancati.
Avolta, il gruppo di Basilea attivo nei negozi e nella ristorazione di aeroporti e stazioni, ha chiuso il terzo trimestre 2026 con una crescita organica del 4,6%, contro il 2,9% del secondo trimestre. La società ha pubblicato i conti giovedì 29 ottobre alle 6 del mattino. Alla SIX, la Borsa svizzera, il titolo è salito: secondo finanzen.ch alle 9:15 guadagnava il 4,7% a 47,22 franchi.
Nel comunicato di Avolta il gruppo, che fino al 2023 si chiamava Dufry, conferma gli obiettivi di medio termine. Lo fa nonostante il conflitto in Medio Oriente, che continua a pesare sui conti.
Terzo trimestre: fatturato a 4’001 milioni di franchi
Fra luglio e settembre il fatturato CORE, l’indicatore di gestione usato dalla società, è stato di 4’001 milioni di franchi, contro i 3’794 milioni dello stesso periodo del 2025. La crescita riportata è del 5,4%. Il margine CORE EBITDA (il margine operativo lordo) si attesta all’11,6%: resta sotto il livello di un anno fa, ma lo scarto si è ridotto a circa 40 punti base, dai 60 del secondo trimestre.
L’amministratore delegato Xavier Rossinyol parla di un risultato «incoraggiante per capacità di tenuta» e di uno «slancio in miglioramento». Secondo il manager, il trimestre rafforza la fiducia negli obiettivi di medio termine. L’equity free cash flow, la liquidità generata che resta agli azionisti, è salito a 294 milioni di franchi da 287 milioni, un dato superiore alle attese secondo finanzen.ch.
A trainare la crescita è stata soprattutto l’Asia-Pacifico, con un +31,4% organico e 280 milioni di fatturato. Europa, Medio Oriente e Africa, la regione più grande con 2’255 milioni, è cresciuta del 3,8%, il Nord America del 2,3% e l’America latina dell’1,4%. A inizio trimestre il gruppo ha inoltre completato gli investimenti in DFS Okinawa e Penha Duty Free.
Nove mesi: la guerra in Iran pesa, ma sempre meno
Nei primi nove mesi il fatturato CORE è stato di 10’438 milioni di franchi, praticamente invariato rispetto ai 10’407 milioni del 2025. La crescita organica è del 4,1%, quella riportata in franchi si ferma allo 0,3%. Secondo il comunicato, senza le perturbazioni in Medio Oriente la crescita organica sarebbe stata del 5,2%. Il titolo dell’agenzia AWP, ripreso da Moneycab riassume la situazione: Avolta sente «sempre meno il peso della guerra in Iran». È la stessa crisi che ha frenato anche il turismo svizzero.
Il margine dei nove mesi è del 10,0%, 20 punti base in meno di un anno prima. Vi hanno pesato anche i costi di avvio dei nuovi punti vendita negli aeroporti di Shanghai-Pudong e New York JFK. Secondo AWP, ritardi nei lavori e l’avvio di nuovi processi hanno pesato, ma i siti stanno entrando gradualmente a regime. Senza questi fattori il margine sarebbe salito al 10,4%. L’agenzia ricorda che il 2026 resta più debole degli anni precedenti: la crescita organica era stata del 6,3% nel 2024 e del 5,5% nel 2025.
Per ottobre la società indica una crescita organica di circa il 4,0%, positiva in tutte le regioni. Il dato è però preliminare. Il debito finanziario netto è di 2’728 milioni di franchi, con una leva di 2,0 volte.
Gli analisti: conti solidi, ma il 2026 resta in salita
Secondo finanzen.ch, RBC giudica l’attività «notevolmente resistente» nonostante il calo dei passeggeri negli Stati Uniti e la guerra in Iran, grazie alla spesa più alta dei viaggiatori. Octavian è più prudente: prima di vedere il titolo in modo più positivo vuole una ripresa duratura dei margini. UBS osserva che le attese del mercato per il quarto trimestre richiedono un «netto miglioramento dei risultati».
Diversi analisti si aspettano che Avolta manchi gli obiettivi annuali 2026 di crescita e margine, anche se i target di medio termine del piano «Destination 2027» restano confermati. Il piano prevede una crescita organica del 5-7% l’anno, un miglioramento del margine CORE EBITDA di 20-40 punti base l’anno e una migliore conversione del cash flow. Malgrado il rialzo di giovedì, da inizio anno il titolo perde ancora oltre il 4%.
Cosa cambia per chi vive in Ticino e per chi investe in franchi
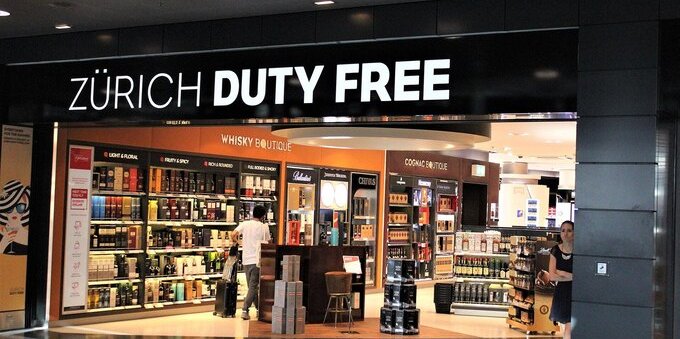
Per chi vive nella Svizzera italiana Avolta è un nome familiare. Il gruppo gestisce i negozi degli aeroporti di Zurigo e di Basilea-Mulhouse e, in Italia, quelli dell’aeroporto di Malpensa. È presente in tutte le stazioni ferroviarie di Milano e, dopo l’acquisizione di Autogrill nel 2023, controlla anche il marchio Autogrill. Il primo azionista è la famiglia Benetton, che tramite Edizione detiene il 22,17%.
Chi possiede il titolo deve fare i conti con il cambio. Il gruppo presenta i risultati in franchi e l’effetto cambi ha tolto il 3,4% ai ricavi dei nove mesi. Ai cambi attuali la società prevede un effetto negativo di circa il 2% sul fatturato riportato del 2026. Al 30 settembre Avolta aveva riacquistato azioni proprie per 191 milioni di franchi, contro i 129 milioni dei primi nove mesi del 2025.
All’aeroporto di Zurigo il gruppo sta provando pagamenti diretti in stablecoin da portafoglio digitale a portafoglio digitale. Secondo l’azienda è il primo test di questo tipo nel settore. L’iniziativa si inserisce nel dibattito sul franco digitale, alimentato anche dai test di una stablecoin in franchi avviati da sette operatori svizzeri.
Le cose da sapere
- Crescita organica del 4,6% nel terzo trimestre, contro il 2,9% del secondo; a ottobre circa il 4,0% (dato preliminare).
- Nei nove mesi, senza il Medio Oriente, la crescita sarebbe stata del 5,2% invece del 4,1%.
- L’effetto cambi riduce i ricavi riportati: -3,4% nei nove mesi, circa -2% atteso sull’intero 2026.
- Gli obiettivi di medio termine sono confermati; il quarto trimestre dirà se quelli annuali 2026 sono ancora alla portata, cosa di cui diversi analisti dubitano.
Fonti: comunicato di Avolta, AWP/Moneycab, finanzen.ch, Avolta (profilo societario)
Foto: Pakeha, CC BY-SA 4.0, via Wikimedia Commons
© RIPRODUZIONE RISERVATA
Iscriviti alla newsletter